Tweet
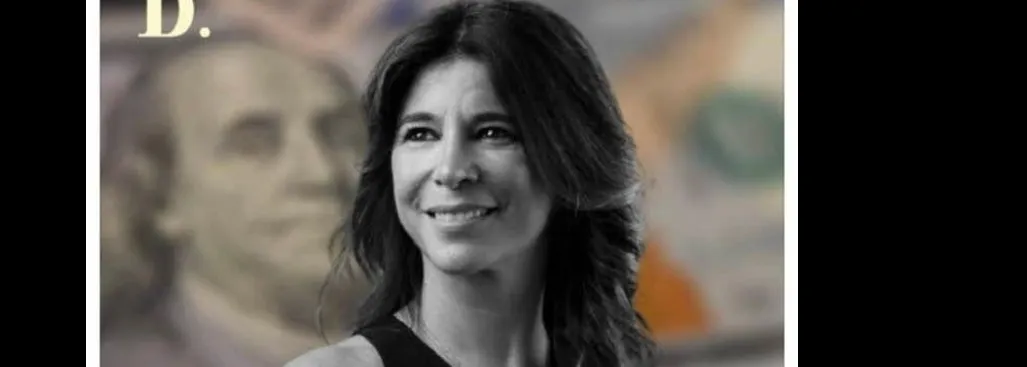
Em resposta às perguntas do Maka Angola, no âmbito do direito de contraditório, a fiscalista Carla Castelo Trindade nega qualquer irregularidade no contrato de consultoria que celebrou com a Administração Geral Tributária (AGT), obtido através do concurso público n.º 19/UCP/GAF/AGT/2026, e distingue-o do contrato de comunicação entre a AGT e a Kianda. Segundo Trindade, as alegações de branqueamento de capitais têm origem numa disputa societária na Kianda, desencadeada quando os sócios portugueses do grupo recusaram pagar 250 milhões de kwanzas pela quota do sócio angolano Salvador Pascoal (Caló Pascoal); este terá alegadamente, segundo Carla Trindade, recorrido depois a tribunais, bancos, entidades públicas e, por fim, à ameaça de exposição mediática para obter o pagamento.
“Exmo. Senhor Rafael Marques de Morais,
Começo por agradecer o seu contacto e a oportunidade que me concede de exercer o direito de resposta e de contraditório relativamente às reportagens que o Maka Angola se encontra a preparar.
Sem prejuízo dos esclarecimentos que deixo já registados neste e-mail, a extensão e a natureza das matérias suscitadas, bem como o período temporal a que é necessário recuar, exigem uma análise especialmente rigorosa. A preparação de uma resposta completa implica reconstituir acontecimentos ocorridos ao longo de vários anos e confrontar datas, para que todas as respostas sejam prestadas com a necessária segurança e precisão.
Por esse motivo, o prazo indicado no seu e-mail não me permite responder, de forma aturada, à totalidade das questões.
Estou, porém, disponível para conversar pessoalmente consigo, por videoconferência ou por telefone, caso entenda que essa conversa pode contribuir para o esclarecimento dos factos e para a correcta compreensão do respectivo contexto.
Importa-me, desde já, assinalar que o conjunto de conclusões, insinuações e associações sugeridas pelo enquadramento das perguntas é diametralmente oposto ao que efectivamente ocorreu. A realidade não é a de qualquer actuação ilícita da minha parte. Pelo contrário, há mais de dois anos que considero estar a ser alvo de sucessivas pressões, ameaças ao meu bom nome e tentativas de me constranger ao pagamento de quantias que entendo não serem devidas, promovidas pelas pessoas que agora surgem como fontes ou denunciantes, em particular pelo Senhor Salvador Pascoal (Caló Pascoal).
Existem processos judiciais em curso contra cada um desses denunciantes.
Diferentemente, não tenho conhecimento de qualquer processo criminal que esteja a correr contra mim com fundamento na participação mencionada no seu e-mail. Nunca fui chamada, ouvida, constituída arguida ou notificada pelo Serviço de Investigação Criminal ou por qualquer outro órgão de investigação criminal a propósito dessa alegada participação.
Apesar das diligências efectuadas pelos meus advogados para consultar a participação identificada como Processo n.º 2416/024-B, esta não foi localizada nem lhes foi facultada. Consequentemente, nunca tive acesso ao seu teor integral e desconheço os concretos factos, imputações e elementos que dela alegadamente constam, ainda que os denunciantes amiúde a ela se refiram, mas, estranhamente, nunca tenham apresentado qualquer prova da sua existência. Não posso, por isso, reconhecer como exacta a caracterização que dela é feita, nem pronunciar-me esclarecidamente sobre algo a que nunca tive acesso.
Esta circunstância é particularmente relevante para a avaliação da credibilidade, do contexto e das motivações das informações transmitidas pelas suas fontes. Uma denúncia unilateral, cuja existência e cujo conteúdo não me foi possível confirmar e que, tanto quanto é do meu conhecimento, não originou qualquer acto processual contra mim, não pode ser tratada como demonstração dos factos nela alegadamente narrados.
Procurei, nos últimos dias, organizar a informação disponível e proporcionar-lhe um enquadramento tão completo e próximo dos factos quanto possível.
Apresento-o de seguida.
Síntese
As questões apresentadas devem ser analisadas à luz de dois contratos distintos: o meu contrato profissional no âmbito do CRIME e o contrato de prestação de serviços de comunicação celebrado entre a Administração Geral Tributária (AGT) e a In Pressionante Kianda — Prestação de Serviços, Lda. (Kianda).
O primeiro resultou de um procedimento público e relaciona-se exclusivamente com as minhas qualificações, experiência e actividade profissional.
O segundo foi celebrado e executado pela Kianda, sociedade da qual nem eu nem o meu marido somos sócios, tendo sido fiscalizado pelas entidades competentes, e não tem qualquer relação com o meu contrato individual.
O conflito societário surgiu quando os sócios portugueses recusaram pagar 250 milhões de kwanzas pela quota de 20% do Senhor Salvador Pascoal (Caló Pascoal) e propuseram, em alternativa, transmitir gratuitamente a sua própria participação de 70% na Kianda.
Insisto: os sócios portugueses propuseram-se transmitir, a custo zero, as suas participações na empresa precisamente no mês em que o contrato foi visado pelo Tribunal de Contas e iria entrar em execução.
Os denunciantes recusaram essa proposta.
Após essa recusa, sucederam-se iniciativas de pressão promovidas pelos denunciantes junto de entidades públicas, responsáveis políticos, tribunais — com recurso, na minha perspectiva, a meios pouco ortodoxos —, bancos, da AGT e do SIC, culminando em comunicações que associavam o não pagamento dos valores exigidos ao recurso à comunicação social.
É neste contexto que devem ser avaliadas as perguntas apresentadas.
Não afirmo que o jornalista esteja conscientemente envolvido nessa estratégia. Afirmo, porém, que a origem da exigência financeira, as circunstâncias em que surgiu o conflito e a cronologia dos acontecimentos posteriores são elementos indispensáveis a uma análise rigorosa e verdadeiramente contraditória.
I. Separação entre os dois contratos
Importa distinguir claramente duas relações contratuais distintas:
1. O contrato celebrado comigo, Carla Castelo Trindade, no âmbito do CRIME;
2. O contrato de comunicação celebrado entre a AGT e a Kianda.
O primeiro é um contrato profissional individual, celebrado em função das minhas qualificações, experiência e percurso profissional. O segundo é um contrato de prestação de serviços celebrado com uma sociedade comercial da qual nem sequer sou sócia.
O conflito societário da Kianda não tem qualquer relação com a formação, a adjudicação ou a execução do meu contrato no âmbito do CRIME. A circunstância de o seu e-mail abordar simultaneamente ambos os contratos não permite, por si só, estabelecer ou sugerir a existência de qualquer ligação jurídica, financeira ou procedimental entre eles, quando a mesma não existe. São relações contratuais distintas, com partes, objectos e fundamentos próprios.
II. O meu contrato no âmbito do CRIME
1. Procedimento de contratação
O contrato celebrado comigo resultou de um Concurso Limitado por Prévia Qualificação n.º 19/UCP/GAF/AGT/2026. Os elementos e requisitos do procedimento foram publicitados nos termos legalmente exigidos, designadamente no Jornal de Angola.
Tratou-se, portanto, de um procedimento aberto e susceptível de ser escrutinado. Tanto quanto é do meu conhecimento, não se apresentou ao concurso nenhum especialista angolano com as qualificações exigidas no procedimento.
Não me compete especular sobre as razões pelas quais outros profissionais decidiram não concorrer. Parece-me, contudo, razoável admitir que, para especialistas com a experiência e a implantação profissional exigidas pelo concurso, a consultoria privada e a advocacia podem proporcionar condições economicamente mais atractivas do que as previstas neste contrato. O dado objectivo é que o procedimento foi publicitado, os requisitos eram previamente conhecidos e a contratação resultou da aplicação desses requisitos às candidaturas efectivamente apresentadas.
O procedimento adoptado, os requisitos definidos, as qualificações apresentadas e a decisão de contratação podem ser objectivamente escrutinados.
Nada neste procedimento tem relação com a estrutura societária, a actividade ou o contrato de prestação de serviços de comunicação celebrado entre a AGT e a Kianda.
2. Valor do contrato e motivação da minha participação
Compreendo que o valor global do contrato, quando apresentado isoladamente e sem qualquer enquadramento, possa, à primeira vista, parecer elevado. Todavia, a mera indicação do seu valor nominal não permite avaliar correctamente a realidade económica da contratação.
Esse valor corresponde a uma prestação de serviços de natureza altamente especializada, desenvolvida ao longo de um ano, e deve ser apreciado considerando a duração do contrato, a complexidade e a responsabilidade das funções assumidas, a experiência e as qualificações exigidas, bem como as incompatibilidades profissionais decorrentes do exercício dessa consultoria relativamente à minha actividade no sector privado.
Acresce que a minha situação profissional em Portugal é estável e consolidada e, antes deste contrato, já auferia rendimentos profissionais significativos, nomeadamente da ordem de grandeza do valor anual deste contrato. É, portanto, uma remuneração relevante, como nunca pretendi negar, mas não pode ser analisada como se correspondesse integralmente a um rendimento adicional, obtido sem qualquer impacto sobre a minha actividade profissional preexistente. Precisamente por isso, este contrato não alterou, nem era susceptível de alterar, a minha condição económica. A execução do contrato implica, designadamente, limitar a aceitação de novos trabalhos e abdicar de parte da actividade que actualmente desenvolvo em Portugal, incluindo processos judiciais e outros trabalhos profissionais que, em circunstâncias normais, poderia continuar a assumir. Existe, por isso, um custo de oportunidade efectivo associado à sua execução.
Neste contexto, qualificar este contrato simplesmente como um «contrato milionário», tomando apenas o seu valor nominal e abstraindo do respectivo objecto e contornos, a minha situação concreta, os encargos associados, o enquadramento profissional e os constrangimentos relativos à utilização e transferência dos fundos a que a realidade angolana está sujeita, produziria uma percepção desajustada da sua efectiva dimensão económica.
Não foi, portanto, a perspectiva de aceder a um nível de rendimento que me estivesse vedado no sector privado ou em Portugal que determinou a minha candidatura.
A minha motivação principal foi de outra natureza.
Enquanto cidadã angolana e profissional com mais de 25 anos de experiência em Direito Fiscal, entendi que dispunha de conhecimentos, experiência e capacidade técnica que poderiam ser colocados ao serviço do Estado angolano e das suas instituições. Considerei que podia contribuir, numa área particularmente complexa e relevante para o interesse público, para o reforço da capacidade técnica dessas instituições.
Pode naturalmente discutir-se essa escolha ou discordar-se dela. O que não me parece legítimo é substituir essa realidade por uma narrativa segundo a qual a minha participação no procedimento apenas se explicaria pela perspectiva de obtenção de um benefício financeiro excepcional.
Foi esse sentido de responsabilidade, de compromisso e de ligação a Angola — e não a expectativa de uma transformação da minha situação patrimonial — que determinou a minha participação no procedimento.
Aliás, o Senhor Salvador Pascoal (Caló Pascoal) conhece bem a minha realidade pessoal e profissional, tanto mais que viveu durante cerca de oito meses num imóvel meu, sem pagar a renda que havia sido acordada. Teve, por isso, um conhecimento próximo das minhas circunstâncias pessoais e profissionais, que torna particularmente difícil compreender que possa agora apresentar este contrato como se tivesse representado, para mim, uma oportunidade financeira extraordinária ou incompatível com a realidade económica que já conhecia.
Esse contexto não pretende substituir a análise objectiva do contrato — que deve ser feita pelos seus próprios termos, pelo procedimento que lhe deu origem e pelas funções efectivamente contratadas. Serve apenas para demonstrar que algumas das insinuações agora formuladas não são compatíveis sequer com o conhecimento pessoal que os próprios denunciantes tinham da realidade que procuram descrever.
Solicito, por isso, especial cautela na forma como o valor do contrato venha a ser apresentado. Não pretendo, naturalmente, subtrair esse valor ao legítimo escrutínio jornalístico. Considero apenas essencial que qualquer referência ao montante seja feita de forma exacta, proporcional e devidamente contextualizada, tendo em conta a natureza, a duração e as exigências da prestação contratada, bem como a minha realidade profissional preexistente. Uma apresentação isolada do valor, acompanhada ou não de expressões susceptíveis de sugerir enriquecimento excepcional ou uma motivação predominantemente financeira, transmitiria uma percepção que não corresponde à realidade que acabo de expor.
3. Qualificações e actividade profissional
Sou jurista e académica com mais de 25 anos de experiência na área do Direito Fiscal. Sou doutorada em Direito, autora de diversas obras e manuais jurídicos e exerço, há vários anos, actividade académica na Universidade Católica Portuguesa, onde lecciono e coordeno não uma, mas duas pós-graduações, ambas na área do Direito Fiscal. Fui, de resto, professora do Senhor Salvador Pascoal (Caló Pascoal) e sua orientadora de mestrado.
Exerço igualmente funções no domínio da arbitragem, incluindo a presidência de tribunais arbitrais. Nesse âmbito, já participei na decisão de mais de 300 processos, vários dos quais envolviam matérias conexas com ilícitos de natureza criminal. Sou há vários anos palestrante convidada, docente e júri do Centro de Estudos Tributários que forma juizes e magistrados do Ministério Público em Portugal.
Uma parte relevante da minha actividade profissional, académica e científica é dedicada ao estudo da fiscalidade e à clarificação técnica, doutrinária e jurisprudencial de matérias relacionadas com a fraude e a evasão fiscais, tanto na perspectiva substantiva como processual.
O meu currículo, as minhas publicações, os cursos que coordeno e as funções que exerço são públicos e podem ser livremente escrutinados pelo jornalista, pelos meus pares e pela comunidade jurídica.
Enquanto cidadã angolana, sou consultora da AGT na minha área de especialização. Essa relação profissional nunca foi escondida nem tratada como confidencial. A masterclass realizada em Luanda, que reuniu responsáveis de importantes instituições angolanas, demonstra precisamente o carácter público e profissional dessa colaboração.
Foi nessa qualidade de especialista em Direito Fiscal que ministrei o seminário executivo referido no seu e-mail.
O facto de uma especialista estudar, ensinar, investigar ou emitir opiniões técnicas sobre matérias como crimes tributários, fraude fiscal, branqueamento de capitais ou corrupção não permite, evidentemente, estabelecer qualquer associação entre essa pessoa e a prática dos crimes que constituem o objecto da sua actividade académica ou profissional.
Pelas funções que exerço, estou naturalmente sujeita a um elevado grau de escrutínio público e profissional. Aceito esse escrutínio e estou disponível para prestar os esclarecimentos necessários sobre a minha actividade, dentro dos limites legais, profissionais e contratuais aplicáveis.
Esse escrutínio deve, contudo, distinguir com rigor aquilo que constitui a minha área de especialização daquilo que constituiria uma imputação, ainda que meramente insinuada, de comportamentos ilícitos.
A associação do meu nome a expressões como «fraude fiscal», «branqueamento de capitais» e «corrupção», quando não se destine simplesmente a identificar as matérias técnicas sobre as quais fui chamada a pronunciar-me ou a leccionar, é susceptível de causar um prejuízo gravíssimo à minha reputação, à minha honra e ao meu bom nome, bem como à minha actividade académica e à minha credibilidade profissional e pessoal.
Tratando-se de matérias com uma carga reputacional particularmente intensa, qualquer referência dessa natureza exige, por isso, especial rigor na contextualização e uma cautela acrescida que, julgo, dispensa maiores explicações.
4. Nacionalidade angolana
A minha nacionalidade angolana decorre da minha filiação — sou filha de um cidadão angolano — e do exercício, nos termos legalmente previstos, de um direito que me assiste. Ser nacional angolana não implica residir em Angola; resido em Portugal. Sou igualmente cidadã portuguesa, não sendo a dupla nacionalidade proibida pelo Direito angolano ou pelo Direito português.
Causa-me, por isso, particular estranheza que o Senhor Salvador Pascoal (Caló Pascoal) procure agora suscitar dúvidas sobre esta matéria, quando foi o próprio, através do seu escritório, que acompanhou juridicamente o processo relativo à nacionalidade do meu pai.
O meu processo de nacionalidade foi posteriormente tratado por mim, de forma autónoma e nos termos legalmente previstos.
Não existe qualquer conexão entre a minha nacionalidade, o meu contrato no âmbito do CRIME e o conflito societário da Kianda.
A tentativa de aproximar essas matérias não encontra, tanto quanto consigo perceber, qualquer fundamento factual ou jurídico.
III. O contrato de comunicação entre a AGT e a Kianda
1. Objecto e execução
O contrato da Kianda respeitava à prestação de serviços de comunicação à AGT.
Durante cerca de dois anos e meio, a Kianda exerceu as funções de agência de comunicação da AGT, concebendo e executando campanhas, feiras, eventos e a gestão dos diferentes meios de comunicação.
Durante a relação contratual, a Kianda executou várias campanhas, feiras, eventos e outros serviços de comunicação, sujeitos aos mecanismos de acompanhamento e fiscalização aplicáveis. A título exemplificativo, saliento as campanhas do IVM, do IP, da Factura Premiada, do PF Por favor Peça Factura. Toda a gestão de redes sociais, media e televisão da AGT foi feita, durante dois anos e meio, por esta empresa. Além disto, a empresa foi também responsável pela criatividade, execução, produção e montagem de todos os stands institucionais com que a AGT se apresentou nas diferentes feiras por Angola.
O contrato teve duas prorrogações e encontra-se integralmente executado. Mesmo durante os períodos em que a sociedade esteve sujeita a bloqueios e constrangimentos judiciais, a Kianda cumpriu as suas obrigações perante a AGT.
O trabalho realizado recebeu mais de uma mão-cheia de prémios nacionais.
O contrato não foi posteriormente renovado, num contexto marcado por sucessivas queixas e pela conflitualidade promovida pelos sócios angolanos.
2. Fiscalização e escrutínio institucional
Na sequência da sua função fiscalizadora e das queixas apresentadas pelos denunciantes, o contrato e a respectiva execução foram reiteradamente submetidos ao escrutínio do Tribunal de Contas.
O Tribunal de Contas poderá esclarecer as matérias relativas à legalidade e à fiscalização financeira do contrato. A AGT poderá, por sua vez, pronunciar-se sobre as condições da sua execução e sobre os serviços efectivamente prestados.
Não há nada a esconder quanto à formação, execução ou fiscalização do contrato. Existem entidades públicas, campanhas, trabalhos realizados e resultados concretos que permitem verificar objectivamente os factos. Todos os trabalhos entregues têm expressão pública, bastando, para o efeito, consultar, a título de exemplo, as páginas da AGT.
3. Intervenção das empresas portuguesas
Desde o início, foi assumido que a execução do contrato exigiria a intervenção das empresas portuguesas do grupo.
Essas empresas têm mais de 17 anos de actividade, estrutura efectiva e experiência reconhecida em Portugal, sendo responsáveis, entre outros projectos, pela produção do Web Summit em Portugal. As respectivas instalações, equipas e trabalhos podem ser visitados e verificados pelo jornalista.
A Kianda não dispunha autonomamente de toda a estrutura produtiva necessária. Parte substancial do contrato consistia na concepção e produção de feiras e eventos com participação da AGT. Nada disto era estranho aos denunciantes e consta da ampla correspondência trocada entre todos a que, presumo, o jornalista terá tido acesso.
Era, por isso, necessário recorrer, por vezes, à capacidade técnica e produtiva das empresas portuguesas do grupo (que dispunham já de equipas experientes, estruturas consolidadas e processos de trabalho testados), incluindo a serviços prestados em Portugal e ao fornecimento e exportação de mercadorias para Angola.
Essa estrutura não tem, em si mesma, qualquer ilegalidade. As operações entre sociedades relacionadas são lícitas quando sejam reais, tributadas e realizadas em condições de mercado.
As mensagens a que o jornalista terá tido acesso demonstram, aliás, a minha preocupação com o cumprimento das regras relativas aos preços de transferência.
A empresa portuguesa tinha legitimamente de ser remunerada pelos serviços que prestava e pelos bens que fornecia à sociedade angolana. Essas operações estavam sujeitas às obrigações fiscais, aduaneiras e contabilísticas aplicáveis em Portugal e em Angola.
Sou casada com o beneficiário último de todo o grupo económico internacional, circunstância que nunca foi ocultada. Precisamente por existirem relações entre as sociedades e as pessoas envolvidas, sempre defendi o cumprimento rigoroso das regras fiscais e dos preços de transferência.
A empresa portuguesa está sujeita ao escrutínio da Autoridade Tributária portuguesa, incluindo o acompanhamento e inspecções regulares, desde logo por razões de transparência, atendendo também às funções que ocupo.
4. Inexistência de fundamento para qualquer associação a branqueamento de capitais
É essencial esclarecer que não existe qualquer fundamento factual ou indício conhecido que permita associar a mim, Carla Castelo Trindade, ou ao meu marido, a prática de um crime de branqueamento de capitais.
Como já referi, até à presente data nunca tive acesso à participação criminal que terá sido apresentada pelo Senhor Salvador Pascoal (Caló Pascoal). Nunca fui chamada, ouvida, constituída arguida ou notificada pelo SIC, pelo Ministério Público ou por qualquer outro órgão de investigação criminal a propósito dessa alegada participação. As diligências realizadas pelos meus advogados para a consultar também não permitiram localizá-la.
Não conheço, portanto, os exactos termos da denúncia. Ainda assim, das perguntas que me foram dirigidas parece resultar que a suspeita de branqueamento de capitais poderá estar a ser construída a partir da facturação de determinada mercadoria — designadamente de duas máquinas de pipocas — ou de outros bens fornecidos no âmbito da execução do contrato de comunicação celebrado entre a AGT e a Kianda.
Essa associação não tem, tanto quanto consigo compreender, sustentação factual ou jurídica.
Em termos simplificados e quase grosseiros, o branqueamento de capitais pressupõe a existência de bens ou vantagens provenientes de uma actividade criminosa anterior e a realização de actos destinados, designadamente, a ocultar ou dissimular essa origem ilícita. A existência desse produto de origem criminosa constitui, portanto, um elemento essencial para que se possa sequer colocar a hipótese de branqueamento.
No caso em apreço, os pagamentos efectuados à Kianda tinham origem num contrato celebrado com a AGT, sujeito à fiscalização das entidades públicas competentes e visado pelo Tribunal de Contas.
A AGT apenas procedia ao pagamento dos serviços e das mercadorias mediante a demonstração da respectiva prestação, fornecimento ou importação efectiva. Não é efectuado nenhum pagamento sem um relatório de execução, sempre acompanhado de evidências fotográficas.
A entidade pagadora era, assim, a própria AGT, no cumprimento de um contrato público sujeito aos mecanismos de controlo aplicáveis. Não se vislumbra, nestas circunstâncias, qual seria a alegada proveniência criminosa dos valores ou que actos teriam sido praticados para ocultar ou dissimular essa origem. Não basta questionar a facturação de duas máquinas de pipocas ou de outra mercadoria para concluir, ou sequer insinuar, que ocorreu branqueamento de capitais.
Acresce que, ainda que, por mera hipótese de raciocínio, se admitisse o preenchimento do tipo legal de branqueamento de capitais numa operação em que o Estado está a pagar a um fornecedor, não é identificado qualquer fundamento para me imputar pessoalmente esse crime. Recordo-lhe que nem eu nem o meu marido éramos gerentes da Kianda à data dos factos que relata, nem somos sequer sócios da sociedade. O Senhor Salvador Pascoal (Caló Pascoal), pelo contrário, era sócio da Kianda, e o Senhor João Santos, além de sócio, era também gerente.
Mais importante ainda, não é identificado qualquer acto concreto que tenha sido praticado por mim ou pelo meu marido e que pudesse integrar a conversão, transferência, ocultação ou dissimulação de bens de proveniência ilícita. A responsabilidade criminal é pessoal e não pode decorrer de relações familiares, de associações indirectas ou da mera proximidade a uma sociedade comercial.
A ausência de desenvolvimento processual conhecido na sequência da alegada participação é, por isso, coerente com a inexistência, tanto quanto me é possível compreender, dos pressupostos materiais de um crime de branqueamento de capitais e de qualquer facto susceptível de fundamentar uma imputação pessoal a mim ou ao meu marido.
Dito isto, rogo-lhe especial prudência na eventual associação do meu nome a um, ainda que hipotético ou alegado, crime de branqueamento de capitais. Uma imputação desta gravidade não pode assentar em conjecturas, na simples referência a uma factura ou na versão unilateral de uma pessoa com quem existe um conflito societário e financeiro. Muito menos pode encontrar fundamento bastante na referência a uma participação criminal cuja existência e cujo conteúdo nunca me foi possível confirmar e relativamente à qual nunca fui ouvida. Uma associação desta natureza exige factos concretos, tecnicamente enquadráveis e rigorosamente verificados — factos esses que, até hoje, nunca me foram apresentados.
IV. Origem do conflito societário
1. Constituição da Kianda
A Kianda foi constituída com 70% do capital detido pelos sócios portugueses, 20% pelo Senhor Salvador Pascoal (Caló Pascoal) e 10% pelo Senhor João Santos.
Os sócios angolanos não realizaram qualquer contribuição financeira efectiva para a actividade da sociedade. Apesar disso, receberam essas participações sociais e diversos montantes, cuja natureza e justificação estão actualmente a ser apreciadas judicialmente.
2. Apoio prestado pelos sócios portugueses
A relação entre os sócios começou num ambiente de confiança. Durante vários meses, os sócios portugueses prestaram ao Senhor Salvador Pascoal (Caló Pascoal) e à sua família apoio pessoal, logístico e financeiro significativo.
Durante aproximadamente oito meses, o Senhor Salvador Pascoal (Caló Pascoal) residiu num imóvel meu sem pagar a renda fixada.
A empresa portuguesa suportou também pagamentos mensais ao Senhor Salvador Pascoal (Caló Pascoal) e à sua esposa, no pressuposto de que seriam considerados no quadro dos eventuais resultados futuros da sociedade angolana.
Foram ainda suportadas despesas de deslocação e instalação da família em Portugal, disponibilizado alojamento, prestado apoio aos filhos do Senhor Salvador Pascoal (Caló Pascoal) e auxiliados os procedimentos administrativos necessários à obtenção dos vistos do próprio e da família para residirem em Portugal.
Todos estes factos encontram-se suportados por prova documental e testemunhal.
O conflito surgiu precisamente quando os sócios portugueses deixaram claro que não continuariam a subsidiar indefinidamente os sócios angolanos, a expensas próprias, sem que lhes fossem exigidos trabalho ou uma contrapartida efectiva.
3. Expectativa de lucro e proposta de separação
Os sócios angolanos sustentavam que o contrato, no valor aproximado de mil milhões de kwanzas, tal como havia sido firmado com a AGT, deveria gerar pelo menos 600 mil euros de lucro, correspondentes a uma rentabilidade próxima de 60%.
Foi elaborado e apresentado um plano de negócios que demonstrou que essa expectativa não era realista nem compatível com os custos, os riscos e as exigências inerentes à execução do contrato. O Senhor Salvador Pascoal (Caló Pascoal) não concordou.
Perante essa divergência, os sócios portugueses propuseram sair da Kianda e transmitir gratuitamente a sua participação de 70%, desde que os sócios angolanos assumissem a sociedade e assegurassem a execução do contrato adjudicado.
Os sócios angolanos recusaram ficar com a sociedade e com o contrato a custo zero.
O Senhor Salvador Pascoal (Caló Pascoal) pretendeu, pelo contrário, vender a sua quota de 20% por 250 milhões de kwanzas.
À data, a sociedade dispunha essencialmente de um contrato ainda por executar, com custos, obrigações e riscos substanciais.
V. Cronologia posterior
1. Diligências promovidas pelos denunciantes junto de entidades públicas e políticas
Após a recusa dos sócios portugueses em pagar os 250 milhões de kwanzas, foram promovidas diligências junto de entidades públicas e responsáveis políticos para obter o bloqueio da sociedade ou o cancelamento do contrato da Kianda.
Essas iniciativas não produziram o resultado pretendido. As entidades públicas remeteram a questão para o quadro legal aplicável, não tendo sido encontrado fundamento para cancelar o contrato por causa de um conflito privado entre sócios.
2. Acções de exclusão dos sócios interpostas pela sociedade contra os denunciantes
Perante condutas que considerou gravemente contrárias ao interesse social, a Kianda instaurou, contra cada um dos sócios angolanos, acções judiciais destinadas à sua exclusão.
Nessas acções discutem-se, entre outros elementos, os montantes recebidos pelos sócios angolanos, a ausência de contribuições efectivas para a sociedade e actos que a Kianda considera terem provocado, ou procurado provocar, a dissipação do seu património e a inviabilização da sua actividade.
Estas questões serão decididas pelo tribunal competente, com base na prova que aí for produzida.
3. Providências cautelares com recurso a meios pouco ortodoxos
Depois das iniciativas junto de entidades públicas, políticas e bancárias, foram requeridas duas providências cautelares, com recurso, entre outros, aos serviços do Dr. Carlos Salombongo.
Segundo denúncias públicas e os elementos de que dispomos, este encontrava-se associado ao então Presidente do Tribunal Supremo, Dr. Joel Leonardo, sendo ambos apontados como intervenientes numa alegada rede de influência e corrupção judicial.
Na nossa perspectiva, essa actuação permitiu o decretamento de duas medidas juridicamente insustentáveis: uma bloqueou as contas da Kianda e a outra suspendeu a deliberação que nomeara os gerentes e determinara a interposição das acções de exclusão de sócios.
Em termos gerais, o fundamento da providência cautelar relativa à suspensão das deliberações sociais prendia-se com o facto de a deliberação de alteração da gerência ter sido tomada por uma maioria representativa de 70% do capital social. Decorria da tese acolhida pelo tribunal que as alterações da gerência apenas poderiam ser deliberadas por unanimidade, solução que consideramos frontalmente contrária à lei societária angolana.
A segunda providência decretou o arresto das contas bancárias, invocando como fumus boni iuris a alegada dissipação do património da sociedade através do pagamento de salários, impostos e fornecedores e a consequente afectação do direito futuro e eventual dos sócios minoritários aos lucros.
Durante quase um ano, apesar desses constrangimentos, os sócios portugueses asseguraram, a expensas próprias, a continuidade da operação e o cumprimento das obrigações da Kianda perante a AGT.
Segundo os testemunhos disponíveis, foi transmitido que as decisões e o bloqueio se manteriam enquanto os sócios portugueses não aceitassem pagar os montantes exigidos.
As providências foram posteriormente revogadas ou suspensas, curiosamente na mesma semana em que o Dr. Joel Leonardo foi afastado das funções que exercia no Tribunal Supremo. A proximidade temporal é objectivamente verificável, sem prejuízo de competir às autoridades determinar se possui algum significado jurídico.
4. Diligências dos denunciantes junto dos bancos e da AGT
Frustrada a intenção de manter a sociedade paralisada até que os sócios portugueses pagassem o montante exigido pelos sócios angolanos, estes promoveram diligências junto dos bancos — procurando bloquear os movimentos das contas e, consequentemente, a actividade da sociedade — e da AGT, procurando impedir pagamentos a fornecedores ou interromper a relação contratual com a Kianda.
Os bancos não mantiveram o bloqueio, uma vez que as ordens de pagamento e os procedimentos de compliance cumpriam os requisitos aplicáveis.
Segundo foi possível apurar, também a AGT entendeu que uma disputa societária não deveria prejudicar o interesse público associado à execução do contrato. Consequentemente, a Kianda continuou a executar os serviços contratados.
5. Queixas junto do SIC e bloqueio das minhas contas pessoais sem intervenção do Ministério Público
Seguiram-se várias queixas junto do SIC e iniciativas contra a minha pessoa, incluindo o bloqueio temporário das minhas contas bancárias pessoais. Segundo a informação que me foi transmitida, a medida foi determinada directamente por um inspector do SIC, sem qualquer despacho ou intervenção do magistrado do Ministério Público competente.
Por fim, como último recurso, foram também feitas ameaças de associar o meu nome a suspeitas de branqueamento de capitais e de contactar a Universidade Católica Portuguesa e o tribunal arbitral a que presido, caso os valores exigidos não fossem pagos. A primeira ameaça expressamente dirigida contra o meu bom nome, transmitida pelo sócio João Santos, remonta a Outubro de 2024.
6. Última arma de arremesso: comunicação social
As comunicações mais recentes, enviadas pelo Senhor Salvador Pascoal (Caló Pascoal), datam de Outubro e Novembro de 2025.
Pela sua importância para a compreensão da origem e do contexto desta matéria, junto desde já os dois e-mails enviados pelo Senhor Salvador Pascoal (Caló Pascoal).
Na minha perspectiva, o conteúdo dessas comunicações evidencia a tentativa clara de me constranger ao pagamento das quantias exigidas — não já os 250 milhões, mas sim 300 milhões — mediante a ameaça de recurso à comunicação social e de exposição lesiva do meu bom nome.
Saliento, a este propósito, o seguinte excerto do e-mail de 20 de Outubro de 2025:
«Assim, reitero a minha total disponibilidade para ceder a minha participação social pelo valor de 300 milhões de kwanzas, valor que considero justo e adequado à realidade económica da sociedade e ao equilíbrio das vantagens obtidas pelo sócio In Pressionante Unipessoal, Lda ao longo dos anos de actividades da sociedade angolana.
Na ausência de qualquer resposta, ou caso a mesma se revele manifestamente contrária a uma solução justa e negociada, ver-me-ei obrigado a adoptar outras medidas, com o exclusivo objectivo de salvaguardar os meus direitos enquanto sócio da In Pressionante Kianda – Prestação de Serviços, Lda – Angola.
Entre tais medidas, poderá incluir-se o contacto com a comunicação social angolana e portuguesa, através da qual serão tornados públicos os factos e elementos comprovativos das circunstâncias que envolveram a celebração do contrato entre a In Pressionante Kianda – Prestação de Serviços, Lda – Angola e a [AGT].
«Os tribunais não controlamos, mas a imprensa a que facilmente conseguimos aceder, vocês não têm qualquer controlo sobre ela.» [negrito nosso]
Estes são, nesta fase, os únicos elementos que consigo partilhar. Considero, porém, que a sua relevância justifica que sejam desde já facultados ao jornalista e devidamente ponderados na avaliação das informações transmitidas pelas suas fontes.
Na minha perspectiva, o teor das referidas comunicações evidencia que a possibilidade de exposição mediática foi apresentada como instrumento de pressão destinado, ou pelo menos associado, a obter o pagamento das quantias então exigidas.
Não excluo que os contactos com a comunicação social possam ter começado anteriormente e que o interesse jornalístico apenas agora se tenha manifestado, eventualmente em consequência da cobertura mediática da masterclass realizada em Luanda e da iminência, à data, da nomeação do Dr. José Leiria para Secretário de Estado dos Assuntos Tributários.
Não afirmo, naturalmente e uma vez mais, que o jornalista participe conscientemente nessa estratégia. O que afirmo é apenas que a origem das informações que lhe foram transmitidas, a exigência financeira que está na génese do conflito e a cronologia das iniciativas anteriormente desenvolvidas constituem elementos relevantes para avaliar, com o necessário rigor, o contexto em que surgem as questões agora colocadas.
Estou disponível para conversar com o jornalista sempre que ele o entenda necessário, e para lhe mostrar que há aqui um lado da história que devia conhecer antes de formar opinião. O jornalismo, enquanto quarto poder na formulação de Montesquieu, deve lutar pela justiça — e a justiça não está seguramente do lado de quem, há dois anos, persegue, ameaça e não deixa de recorrer a meios duvidosos para obter os seus resultados: o pagamento de um montante incompreensível por uma participação numa sociedade que lhe foi oferecida, na qual nunca trabalhou e da qual apenas retirou dinheiro.
Assim, pedia ao Senhor Jornalista que não analisasse apenas mensagens seleccionadas pelos denunciantes, mas o histórico integral desse grupo, que o senhor Pascoal e o senhor João Santos seguramente conservam, para que o encadeamento completo dos factos possa ser apreciado.
VI. Instrumentalização das instituições e protecção do bom nome de terceiros
Não posso, a terminar, deixar de manifestar a profunda tristeza com que vejo uma divergência societária de natureza privada ser sucessivamente projectada sobre as instituições públicas angolanas.
Na minha perspectiva, ao longo dos últimos anos, o Senhor Salvador Pascoal (Caló Pascoal) e as pessoas que com ele actuam procuraram utilizar diferentes instâncias como instrumentos de pressão numa disputa estritamente privada: começaram por abordar responsáveis políticos e entidades públicas; recorreram depois aos tribunais, através de mecanismos que consideramos juridicamente insustentáveis e pouco transparentes; e, frustradas essas iniciativas, parecem procurar agora transferir a mesma pressão para a comunicação social.
Entristece-me e revolta-me particularmente a tentativa de envolver neste conflito pessoas como o Dr. José Leiria, a Dra. Nerethz Tati e o Dr. Braulio Assis e, no limite, a própria Senhora Ministra das Finanças. Não conheço qualquer facto que permita estabelecer uma ligação legítima entre essas pessoas e a disputa societária e financeira que está na origem de toda esta matéria. Não existe, por isso, qualquer razão legítima para que o bom nome destas pessoas seja afectado por uma desavença societária e financeira de natureza privada, à qual são alheias.
No que respeita, em particular, ao Dr. José Leiria, à Dra. Nerethz Tati e ao Dr. Braulio Assis, tive o privilégio de trabalhar directamente com todos ao longo dos últimos anos. Posso afirmar, com inteira convicção, que são profissionais de excelência, profundamente comprometidos com o serviço público, movidos por espírito de missão e genuinamente empenhados e dedicados à defesa dos interesses do Estado angolano.
Seria, por isso, profundamente injusto que os seus nomes fossem arrastados para uma narrativa construída em torno de um conflito privado ou sujeitos, por mera associação, a insinuações que não encontram correspondência na conduta profissional que pude testemunhar directamente.
As instituições públicas devem poder ser escrutinadas, e aqueles que nelas exercem funções devem, naturalmente, responder pelos seus actos. Mas esse princípio vale nos dois sentidos: o escrutínio exige factos, rigor e responsabilidade, e não pode transformar-se na projecção de um conflito privado sobre terceiros que lhe são alheios, nem servir de veículo para associações ou suspeitas sem fundamento bastante.
Angola, o seu Governo e o Estado devem reconhecer, valorizar e proteger os profissionais que, muitas vezes em circunstâncias particularmente exigentes, colocam a sua competência e o seu trabalho ao serviço do interesse público. É, por isso, difícil compreender que pessoas cujo contributo concreto para o país desconheço, e que nem sequer nele residem, procurem lançar suspeitas sobre quem tem demonstrado, através do trabalho que efectivamente desenvolve, competência, dedicação, sentido de missão e compromisso institucional.
Deixo esta consideração, de carácter mais pessoal, à ponderação do Senhor Jornalista. Não pretendo, naturalmente, limitar o legítimo escrutínio da actuação de titulares de cargos ou de responsáveis públicos. Peço apenas que esse escrutínio seja exercido com o equilíbrio, a moderação e o particular rigor que a gravidade das matérias em causa impõe, distinguindo com clareza factos objectivamente verificáveis de insinuações, conjecturas ou versões transmitidas por partes directamente interessadas no desfecho de um conflito privado.
Quando estão em causa a honra, o bom nome e a reputação profissional de pessoas que não tiveram qualquer intervenção na origem dessa disputa, a forma como os factos são seleccionados, associados e apresentados deixa de ser indiferente. Uma associação insinuada pode produzir um dano reputacional tão sério quanto uma afirmação expressa e, uma vez tornada pública, dificilmente é integralmente reparável.
VII. Conclusão
O enquadramento apresentado permite distinguir os dois contratos e compreender a origem e a evolução do conflito societário.
Além dos esclarecimentos agora prestados, podemos indicar pessoas, em Portugal e em Angola, que acompanharam directamente os acontecimentos e que poderão contribuir para o apuramento dos factos, incluindo advogados, responsáveis das empresas, interlocutores institucionais e outras testemunhas dos contactos efectuados.
O que solicito é que a versão apresentada pelo Senhor Salvador Pascoal (Caló Pascoal) e pelo Senhor João Santos não seja aceite sem prévia audição de todos os envolvidos e sem uma análise rigorosa da origem da exigência financeira e da sequência de acontecimentos posteriores.
Eu, em particular, tenho sido alvo de ameaças sucessivas contra o meu bom nome e a minha reputação profissional desde, pelo menos, Outubro de 2024.
Não efectuarei qualquer pagamento para proteger o meu bom nome, evitar acusações ou impedir uma publicação. Não cederei a qualquer tentativa de me constranger através da ameaça de exposição pública ou de dano reputacional.
Confio plenamente no rigor e no sentido de responsabilidade que devem orientar o exercício da actividade jornalística. Espero, por isso, que qualquer referência à minha pessoa respeite escrupulosamente a verdade dos factos, distinga com clareza factos comprovados de alegações ou versões unilaterais e reproduza a minha posição com fidelidade, equilíbrio e respeito pelo respectivo contexto.
Estou certa de que o Maka Angola compreenderá a importância de uma verificação particularmente cuidadosa da informação, atendendo à gravidade das imputações sugeridas e ao impacto que uma associação infundada a determinados ilícitos pode produzir na minha honra, na minha reputação e na minha vida profissional.
Naturalmente, caso venha a ser publicada alguma afirmação que considere falsa, descontextualizada ou lesiva dos meus direitos, caber-me-á avaliá-la serenamente e exercer, se necessário, os mecanismos de esclarecimento, resposta e tutela que a lei coloca à disposição de qualquer cidadão. Esta ressalva não pretende limitar a liberdade editorial ou o legítimo escrutínio jornalístico, que respeito integralmente, mas apenas reafirmar o meu direito a que qualquer informação publicada a meu respeito seja verdadeira, rigorosa e devidamente contextualizada.
Reitero, a terminar, que estou inteiramente disponível para conversar consigo, por videoconferência ou por telefone, indicar as pessoas que podem confirmar os factos e prestar os esclarecimentos adicionais que se revelem necessários. Solicito que as presentes respostas sejam tidas em consideração na sua totalidade e no respectivo contexto, evitando-se citações parcelares que possam distorcer o seu sentido.
É precisamente por confiar no valor de um contraditório sério e informado que procurei responder, no pouco tempo que me concedeu, extensamente e com transparência às questões que me foram colocadas. Estou certa de que essa mesma exigência de rigor presidirá à apreciação das informações recebidas de todas as fontes e à forma como esta matéria vier a ser apresentada publicamente.
Com prezados cumprimentos, subscrevo-me, com elevada estima e consideração,
Carla Castelo Trindade”
Tweet