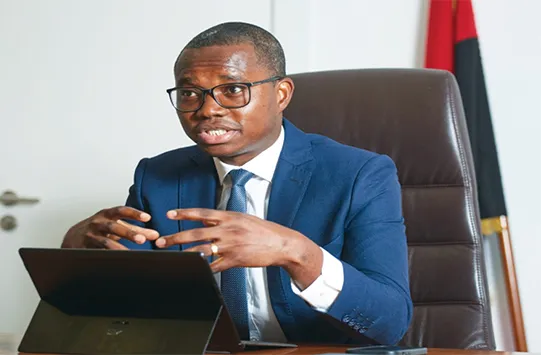
O secretário de Estado para os Assuntos Tributários, José Leiria, defendeu, quarta-feira, a permanência das sanções previstas na proposta do novo Código do Imposto sobre o Rendimento das Pessoas Colectivas, por considerar essas medidas cruciais para o cumprimento das obrigações fiscais e para a protecção das receitas públicas.
O governante, que falava no debate e votação na especialidade no Parlamento, disse que é necessário olhar para as medidas sancionatórias não apenas para manter a sustentabilidade das empresas, mas também para que sejam suficientemente dissuasoras. “Caso não haja o pagamento de impostos, fragiliza-se a capacidade financeira do próprio Estado”, afirmou.
José Leiria esclareceu que a entrega da declaração anual de rendimentos constitui, igualmente, uma condição fundamental para o cumprimento da obrigação contributiva, condição essencial para determinar o imposto devido por cada empresa.
Já a falta de entrega da declaração, acrescentou, compromete o processo de arrecadação de receitas, uma vez que o cumprimento da obrigação declarativa antecede o pagamento do imposto.
Multas e juros
Ao abordar as disposições do artigo 106.º da proposta de lei, José Leiria esclareceu que as multas aplicadas pela não entrega da declaração anual de rendimentos não estão sujeitas à acumulação de juros, ao contrário do que acontece com as dívidas fiscais decorrentes do atraso no pagamento do imposto.
O secretário de Estado considerou importante esclarecer esta distinção, tendo em conta as dúvidas levantadas durante a apreciação do diploma pelos deputados das diferentes comissões especializadas.
Maior equilíbrio na aplicação de sanções fiscais
A deputada Lurdes Kaposso chamou a atenção para a necessidade de se acautelar a situação dessas empresas, incluindo as startups, defendendo a criação de mecanismos legais que evitem a aplicação de encargos fiscais desproporcionais durante o período de inactividade.
Segundo a parlamentar, a constituição legal de uma empresa não significa, necessariamente, o início imediato da actividade, uma vez que muitos empreendedores enfrentam dificuldades relacionadas com o acesso ao financiamento e à obtenção das licenças necessárias.
Na mesma linha de preocupação com a proporcionalidade das sanções, o deputado António Paulo propôs uma graduação mais objectiva das penalidades previstas na proposta de lei, tendo em conta a dimensão e a realidade económica das empresas.
O parlamentar alertou que uma margem excessivamente ampla na determinação das coimas poderá originar desigualdades na aplicação da lei, razão pela qual defendeu a definição de critérios claros e uniformes para orientar a actuação das autoridades fiscais.
António Paulo considerou também necessário distinguir a falta de entrega da declaração fiscal do mero atraso na sua apresentação. Para o deputado, trata-se de infracções diferentes que, por isso, devem receber um tratamento jurídico diferenciado.