Após quase uma década de reformas sob a presidência de João Lourenço, Angola apresenta agora uma economia mais disciplinada, um regime de investimentos mais aberto e um modelo de crescimento que depende cada vez menos do petróleo.
A diversificação continua a ser um processo em andamento, mas os sinais de mudança são cada vez mais visíveis, mensuráveis e difíceis de ignorar.
Quando João Lourenço assumiu a presidência em Setembro de 2017, Angola enfrentava uma de suas transições económicas mais difíceis desde a Independência.
O “boom” do petróleo havia chegado ao fim, o crescimento estagnara, a Dívida Pública crescia, as reservas cambiais estavam sob pressão e uma moeda fortemente controlada mascarava desequilíbrios acumulados ao longo de anos.
Nove anos depois, Angola ainda enfrenta desafios significativos. Mas já não é a mesma economia.
A Dívida Pública caiu drasticamente em relação ao pico registado durante a crise, o regime cambial tornou-se mais orientado pelo mercado, o investimento privado ganhou maior espaço de actuação, os sectores Não Petrolíferos estão a contribuir mais para o crescimento e grandes investimentos em energia, agricultura, indústria e logística que estão a ampliar a capacidade produtiva do país.
Mais importante ainda, Angola começa a demonstrar que consegue crescer mesmo quando a sua indústria petrolífera não o faz.
Essa pode ser a mudança económica mais significativa da era Lourenço: a diversificação está a passar, gradualmente, de aspiração política para números de crescimento. Essa transformação pode ser compreendida por meio de quatro grandes pilares: estabilização, diversificação, investimento e o reposicionamento internacional de Angola.
PILAR I
Estabilizar a economia para retomar o crescimento
A primeira fase da reforma consistiu em restaurar a margem de manobra macroeconómica. A Dívida Pública atingiu cerca de 136,8% do PIB em 2020, no auge dos choques combinados da pandemia, dos preços do petróleo e cambiais. Em 2024-25, essa proporção havia caído para aproximadamente 60% do PIB. Poucos indicadores ilustram melhor a dimensão do ajuste.
Um programa de três anos com o Fundo Monetário Internacional entre 2018 e 2021, a reforma cambial, uma gestão fiscal mais rigorosa e a racionalização gradual dos subsídios ajudaram Angola a recompor sua posição macroeconómica.
A situação da inflação também melhorou, embora de forma menos linear. Após registar cerca de 32% em 2017, a taxa caiu para aproximadamente 13,6% em 2023, antes de voltar a acelerar à medida que o kwanza se desvalorizava e os efeitos das reformas nos preços dos combustíveis repercutiam nos custos de transporte e em outros sectores.
A inflação encerrou 2025 em cerca de 15,7% e retomou uma trajectória de queda em 2026.
Enquanto isso, o kwanza tem se afastado progressivamente de uma taxa de câmbio artificialmente sustentada em direcção a uma que reflecte melhor as condições de mercado. O ajuste impôs custos a empresas e consumidores, particularmente em uma economia ainda dependente de importações, mas também eliminou distorções que, por anos, prejudicaram a competitividade e a transparência no mercado de câmbio.
O resultado evidencia um dos principais dilemas da gestão económica de Lourenço: os desequilíbrios macroeconómicos foram reduzidos, mas as famílias arcaram com parte do ajuste por meio de um poder de compra mais fraco.
Agências internacionais de classificação de risco reconheceram essa melhora. Em Novembro de 2025, a Fitch reafirmou a nota de crédito soberano de Angola em B-, com perspectiva estável.
A importância disso vai além das classificações de crédito. Um Estado menos endividado e uma economia mais orientada para o mercado oferecem bases mais sólidas para que o investimento produtivo substitua gradualmente os gastos públicos como motor de crescimento.
PILAR II
Economia não petrolífera está a se tornar um segundo motor
Durante décadas, falar sobre o crescimento de Angola significava, em grande medida, falar sobre petróleo. Essa relação está a começar a mudar. O PIB real cresceu cerca de 4,4% em 2024, registando seu melhor desempenho em cinco anos.
No quarto trimestre de 2025, o crescimento atingiu aproximadamente 5,7% em relação ao ano anterior, com a Agricultura, as Pescas, a Construção Civil, o Comércio e os Serviços a desempenhar um papel cada vez mais importante. Essa importância é amplificada pelo que ocorreu no sector de Petróleo.
Em seu auge histórico, Angola chegou a produzir perto de 2 milhões de barris por dia. Actualmente, a produção gira em torno de 1 milhão de barris diários. Ainda assim, a economia como um todo retomou taxas de expansão mais robustas.
Isso reforça uma das conclusões mais animadoras sobre a transição económica de Angola: a queda na produção de petróleo não se traduz mais, automaticamente, em uma contracção equivalente da economia em geral.
A participação directa do petróleo no PIB, historicamente superior à metade da produção económica, caiu para cerca de 30%, dependendo dos preços e do período analisado.
Ainda assim, os hidrocarbonetos continuam a gerar cerca de 90% a 95% das receitas de exportação de mercadorias.
Esse contraste reflecte tanto os avanços já alcançados quanto a dimensão da oportunidade que se apresenta. Angola avançou na diversificação de sua produção. A próxima fronteira é diversificar suas exportações.
Agricultura: produzir internamente o que Angola consome
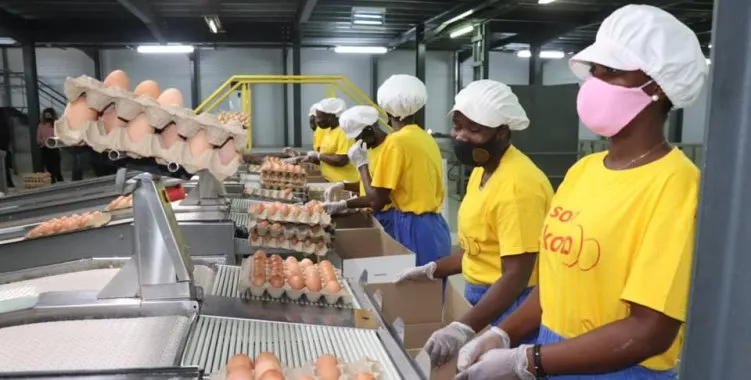
A agricultura tornou-se uma das principais frentes dessa estratégia. Para um país com vastas terras aráveis, recursos hídricos significativos e uma população jovem, expandir a produção agrícola pode, simultaneamente, gerar empregos, reduzir importações, preservar divisas e apoiar uma indústria nacional de processamento de alimentos.
Programas governamentais voltados para grãos, pecuária, café, pescas e outras cadeias de valor visam transformar Angola de um grande importador de alimentos em uma economia cada vez mais capaz de abastecer o seu próprio mercado. O efeito multiplicador pode ser considerável.
Uma tonelada adicional de milho produzida internamente é mais do que uma estatística agrícola. Ela pode abastecer fabricantes de ração animal, pecuaristas, moinhos de farinha, empresas de logística, varejistas e a indústria de processamento de alimentos. É assim que a diversificação começa a ganhar escala: um sector gera demanda para outro.
Indústria: da substituição de importações à capacidade de exportação
A indústria de transformação é o segundo componente principal. Novas unidades produtivas nos sectores de processamento de alimentos, bebidas, materiais de construção, bens de consumo e outros segmentos estão a ampliar a oferta interna.
A estratégia de substituição competitiva de importações visa reter em Angola uma parcela maior do valor que, anteriormente, deixava o país por meio da compra de produtos acabados no exterior. No entanto, a ambição de longo prazo deve ir além.
O sucesso industrial será medido, em última análise, pela capacidade de as empresas que operam em Angola irem além da substituição de importações e começarem a competir na SADC, na África Central e por meio da Zona de Comércio Livre Continental Africana, em um mercado continental de mais de 1,4 bilião de pessoas.
Angola possui uma combinação de vantagens que poucos países da região conseguem igualar: território, recursos naturais, potencial hidroeléctrico, costa atlântica, portos, petróleo, gás, minerais e acesso às economias da África Central e Austral.
Transformar essas vantagens naturais em produtividade industrial é a próxima etapa da transição.
PILAR III
Abrir mais espaço para o capital privado
A lgumas das reformas mais significativas desde 2017 ocorreram nas regras que regem os investimentos. A Lei de Investimento Privado de 2018 eliminou, em grande medida, a exigência de que investidores estrangeiros tivessem um sócio angolano maioritário e abriu diversos sectores à propriedade estrangeira integral.
O Programa de Privatizações (PROPRIV) acrescentou uma nova dimensão a esse processo. As privatizações realizadas entre 2019 e 2022 arrecadaram mais de 1 bilião de euros, ao passo que o Governo avançou, na sequência, para uma nova fase envolvendo activos estatais de maior porte.
A mudança pretendida é estrutural: uma transição gradual de um modelo em que o Estado, o sector Petrolífero e os gastos públicos dominavam a formação de capital para um modelo no qual empresas privadas, nacionais e estrangeiras, desempenham um papel mais relevante.
Isso deve resultar em mais investimentos, maior concorrência, mais inovação e aspecto fundamental, uma capacidade reforçada de gerar empregos fora do sector Público.
O próximo salto: financiar quem produz
O sistema bancário de Angola será fundamental para determinar a rapidez com que essa transição ocorrerá.
Durante anos, a compra de títulos públicos pode ser mais atraente para os bancos do que o financiamento de uma pequena fábrica, de uma exploração agrícola comercial ou de um negócio voltado para a exportação.
A diversificação exige que essa equação mude gradualmente. Angola precisa transformar poupança em investimento produtivo, crédito em fábricas e financiamento em capacidade de exportação.
Quanto maior for o acesso das pequenas e médias empresas ao capital, maior será o potencial de converter o crescimento macroeconómico em empregos.
Nesse sentido, a próxima medida importante do programa de reformas de Angola pode não ser simplesmente o Índice da Dívida Pública, mas sim o volume de crédito que chega à economia privada produtiva. &